Соларният пазар на Алжир надхвърля потенциала
Jul 29, 2026
Слънчевата история на Алжир често се описва чрез нейния ресурсен потенциал: силно облъчване, голяма наличност на земя и близост до Европа. Тези основи имат значение, но вече не са най-полезният начин за оценка на пазара. Повечето страни от Северна Африка разполагат с добри слънчеви ресурси. Истинският въпрос е дали тези ресурси могат да бъдат превърнати в годни за банкиране, готови за грид-и локално изпълними проекти.
Това беше централната точка, излязла от неотдавнашната дискусия на MESIA относно соларния пазар на Алжир. Алжир не е изправен пред същата логика на преход като някои от своите съседи. Мароко се премести рано отчасти защото вносната енергия създаде пряка икономическа уязвимост. Тунис се опитва да раздели тежестта между частното производство и готовността на-водената от комуналните услуги мрежа. Шофьорът на Алжир е различен. Неговият газ е вътрешен, тясно свързан със стойността на износа и все още е централен за електроенергийната система.
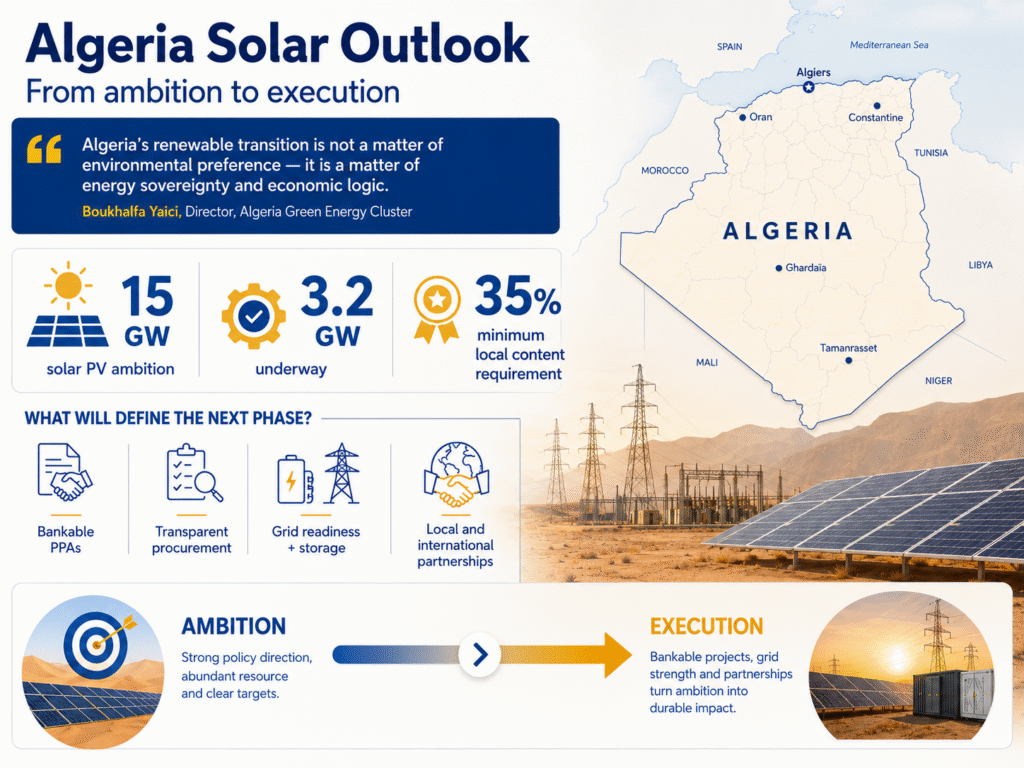
Boukhalfa Yaici, директор на клъстера за зелена енергия в Алжир, формулира прехода към възобновяема енергия като въпрос на енергиен суверенитет и икономическа логика, а не само като екологични предпочитания. В своята презентация той отбеляза, че всеки мегават-час, генериран от слънчева или вятърна енергия, е мегават-час газ, който може да бъде запазен за износ или промишлена употреба с по-висока-стойност. Това разграничение има значение. Слънчевата енергия в Алжир не е просто инструмент за климата. Това е начин за управление на растежа на търсенето, защита на стойността на газа, диверсификация на енергийния микс и подготовка за среда за износ, която-съзнава повече въглерода.
Мащабът на предизвикателството е ясен. Алжир е заложил програма за слънчева фотоволтаична мощност от 15 GW, като около 3,2 GW са в процес на внедряване в южните и високо-платовите провинции. Панелът също така отбеляза, че приблизително 99% от производството на електроенергия все още идва от природен газ, докато вътрешното потребление на електроенергия продължава да нараства. Това прави разгръщането на слънчевата енергия по-малко въпрос на амбиция и по-скоро въпрос на скорост, финансиране и капацитет за изпълнение.
Настоящият пазар до голяма степен се разви чрез модел, ръководен от EPC-, като Sonelgaz притежава и финансира проекти, преди да обяви търг за строителство. Този подход може да помогне за преместването на първоначалния тръбопровод, но също така поставя голяма част от финансовата тежест върху публичния сектор. Ако Алжир иска да премине от обявени гигавати към финансирани гигавати, независимите структури за производство на електроенергия, дългосрочните PPA и по-ясните договорености за поглъщане може да станат все по-важни. На други пазари частният капитал се движи по-бързо, където видимостта на политиките, приемливите за банкиране договори, конкурентните поръчки и надеждните контрагенти намаляват риска.
Това е мястото, където слънчевата възможност на Алжир става по-сложна. Въпросът не е дали модулите са достатъчно ефективни или дали разработчиците се интересуват. Въпросът е дали благоприятната среда може да поддържа проекти с продължителност от 20 до 30 години. Издаването на разрешения, достъпът до земята, одобренията за свързване към мрежата, прозрачните търгове и местните партньорства може да звучат процедурно, но те често са разликата между целевия и инвестиционния пазар.
Готовността на мрежата е друг определящ тест. Широкомащабната-слънчева енергия не може да се планира отделно от преноса, подстанциите, съхранението, мониторинга на системата и-гъвкавостта на потреблението. Ако мрежовата инфраструктура пристигне късно, възобновяемото производство рискува да бъде ограничено и потребителите в крайна сметка плащат поради неефективност и закъснения. За Алжир, където някои от най-силните ресурси са разположени далеч от основните центрове за натоварване, мрежата не е основен проблем. Това е част от икономиката на проекта.
Съхранението на батерията вероятно ще се премести по-близо до центъра на разговора. Панелистите описаха съхранението не като аксесоар, а като основна инфраструктура за по-високо проникване на слънчевата енергия. Батериите могат да пренасочат генерирането към периоди на търсене, да осигурят поддръжка на напрежение и честота и да помогнат за стабилизиране на система, която ще се нуждае от повече гъвкавост с нарастването на променливите възобновяеми източници. В случая на Алжир съхранението може също така да поддържа промишлени чисти{3}}енергийни зони, отдалечени обекти и бъдещи фотоволтаични-плюс-приложения за съхранение в пустинни региони.
Изборът на технологии също ще трябва да се разглежда през целия жизнен цикъл на проекта. При висока-температура, прашни и в някои райони влажни условия изборът на модул не може да се основава само на максимална ефективност. Степенти на разграждане, температурни коефициенти, двустранна производителност, проследяващи устройства, стратегии за почистване и дългосрочен-добив, всичко това допринася за изравняване на разходите за енергия. Победителите няма да бъдат непременно тези, които предлагат най-ниските първоначални разходи, но тези, които могат да осигурят надеждно производство в продължение на десетилетия.
Локализацията трябва да се третира със същата дисциплина. Презентацията на Yaici подчерта изискването за 35% местно съдържание и нарастващото участие на алжирски EPC и доставчици в текущата програма. Но местното съдържание не е автоматично индустриално развитие. То става ценно, когато изгражда повторяеми възможности: инженерно ноу-хау, умения на работната сила, вериги за доставка на компоненти, производствен потенциал и партньорства, които оцеляват и след един цикъл на търг.
Зеленият водород добавя-дългосрочен стратегически слой. GECA представи бъдещ път, в който възобновяемият капацитет може да се разшири далеч отвъд слънчевата програма от 15 GW, като се очаква слънчевата PV да остане доминиращата технология. И все пак водородът няма да намали предизвикателството за ранно изпълнение. Зависи от абсолютно същите основи: възобновяема-енергия с ниска цена, банкови структури, мрежа и експортна инфраструктура и устойчиво международно сътрудничество.
Следователно соларният пазар на Алжир навлиза в по-сериозна фаза. Въпросът вече не е дали страната има потенциал. Въпросът е дали този потенциал може да бъде организиран в дисциплиниран пазар. Следващата фаза на слънчевата енергия в Алжир няма да се определя само от слънчевата светлина. Ще се определя от това дали проектите са годни за банкиране, съобразени с-решетката, съобразени-съхранение и закотвени в местна индустриална база, която може да се мащабира с амбицията.